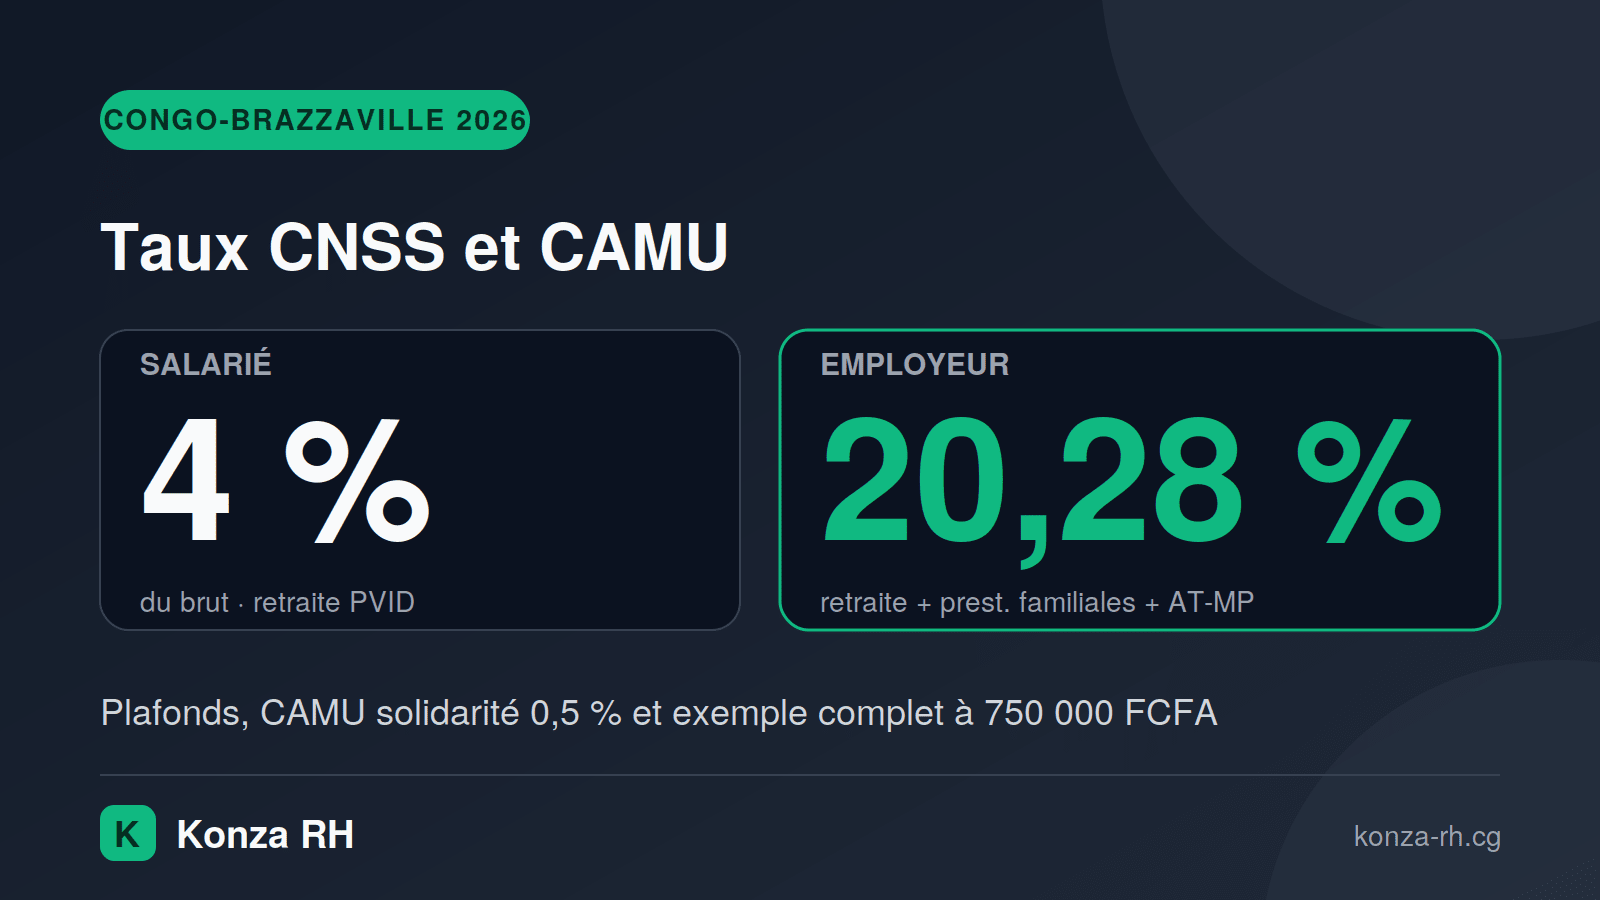
Combien cotisent le salarié et l'employeur à la CNSS au Congo-Brazzaville en 2026 ? Le salarié verse 4 % de son brut (retraite PVID), l'employeur 20,28 % (retraite, prestations familiales, accidents du travail), chaque cotisation ayant son propre plafond. S'y ajoute la CAMU solidarité : 0,5 %, mais uniquement sur la part de la base imposable qui dépasse 500 000 FCFA. Voici comment tout s'articule, chiffres à l'appui.
Les taux à retenir en 2026
Côté salarié (retenu sur le bulletin)
| Prélèvement | Taux | Base | Plafond mensuel |
|---|---|---|---|
| CNSS PVID (retraite) | 4 % | Salaire brut | 1 200 000 FCFA |
| CAMU solidarité | 0,5 % | (Brut − CNSS salariale) − 500 000 | Aucun |
Côté employeur
| Cotisation | Taux | Base | Plafond mensuel |
|---|---|---|---|
| PVID patronale (retraite) | 8 % | Salaire brut | 1 200 000 FCFA |
| Prestations familiales | 10,03 % | Salaire brut | 600 000 FCFA |
| Accidents du travail (AT-MP) | 2,25 % | Salaire brut | 600 000 FCFA |
Total patronal CNSS : 8 + 10,03 + 2,25 = 20,28 %.
D'autres cotisations dépendent de la convention collective : CAMU complémentaire (2,27 % salarié, 4,55 % employeur, prévoyance), Fonds de construction (2 % employeur, BTP) et ACPE/FONEA (0,5 % employeur, secteurs concernés). Ne les confondez pas avec la TUS (7,5 %), un impôt patronal distinct.
Pourquoi deux plafonds différents ?
Un plafond fixe le salaire maximal pris en compte pour une cotisation : au-delà, chaque franc supplémentaire ne cotise plus. Ici, la retraite est plafonnée à 1 200 000 FCFA, alors que les prestations familiales et l'AT-MP le sont à 600 000 FCFA. Une même paie peut donc être plafonnée pour une cotisation et pas pour l'autre.
Le seuil de 500 000 FCFA de la CAMU solidarité suit une logique de solidarité : les salaires modestes sont épargnés et seule la partie haute contribue.
Exemple complet : un brut de 750 000 FCFA
Prenons un salarié à 750 000 FCFA brut. D'abord ce qui est retenu sur son bulletin :
| Ligne | Calcul | Montant (FCFA) |
|---|---|---|
| Salaire brut | 750 000 | |
| CNSS PVID salariale | 750 000 × 4 % (sous le plafond) | 30 000 |
| Base de la CAMU | 750 000 − 30 000 | 720 000 |
| Part excédentaire | 720 000 − 500 000 | 220 000 |
| CAMU solidarité | 220 000 × 0,5 % | 1 100 |
| Net avant ITS et TOL | 750 000 − 30 000 − 1 100 | 718 900 |
L'ITS (barème progressif avec quotient familial) et la TOL restent à déduire : ils dépendent de la situation familiale du salarié et se calculent à part.
À vous de jouer : saisissez votre propre brut dans le simulateur de paie Konza RH et comparez chaque ligne avec ce tableau.
Côté employeur, le plafond joue cette fois :
| Cotisation | Calcul | Montant (FCFA) |
|---|---|---|
| PVID patronale | 750 000 × 8 % | 60 000 |
| Prestations familiales | 600 000 (plafond) × 10,03 % | 60 180 |
| AT-MP | 600 000 (plafond) × 2,25 % | 13 500 |
| Total CNSS patronal | 133 680 |
Le salarié touche 718 900 FCFA avant impôt, et l'employeur débourse 750 000 + 133 680 = 883 680 FCFA, hors TUS et hors cotisations conventionnelles.
À partir de quel brut la CAMU solidarité s'applique-t-elle ?
La base de la CAMU est le brut moins la CNSS salariale, donc 96 % du brut tant qu'on reste sous le plafond PVID. Elle dépasse 500 000 FCFA quand le brut dépasse 500 000 ÷ 0,96, soit environ 520 834 FCFA. En dessous, aucune CAMU solidarité n'est due.
L'erreur fréquente : un seul plafond pour tout
- Plafonner les prestations familiales et l'AT-MP à 1 200 000 FCFA au lieu de 600 000. Sur un brut de 1 000 000 FCFA, les cotisations patronales sont surestimées de 49 120 FCFA par mois (122 800 au lieu de 73 680).
- Calculer la CAMU sur tout le brut, ou sans retirer la CNSS. Sur 750 000 FCFA, on retiendrait 3 750 FCFA au lieu de 1 100, soit 2 650 FCFA prélevés en trop au salarié.
- Confondre TUS, ITS et cotisations CNSS. Ce sont trois mécanismes distincts, avec des bases et des taux différents.
Questions fréquentes
Les taux CNSS ont-ils changé en 2026 ?
Selon les références consultées, les taux de base sont reconduits. La nouveauté 2026 concerne le barème de l'ITS, pas la CNSS. Confirmez toujours auprès des publications officielles avant de paramétrer vos paies.
Quelle différence entre CNSS et CAMU ?
La CNSS finance la retraite, les prestations familiales et les accidents du travail. La CAMU relève de la couverture maladie universelle : 0,5 % de solidarité côté salarié, plus une part complémentaire selon la convention collective.
Qui paie la part salariale de la CNSS ?
Elle est prélevée sur le bulletin du salarié, mais c'est l'employeur qui la reverse avec sa propre part et qui reste responsable du versement global.
Un stagiaire non rémunéré est-il soumis à la CNSS ?
Non : les cotisations portent sur des rémunérations. Sans gratification, il n'y a pas de base de calcul.
Le plafond CNSS dépend-il de la taille de l'entreprise ?
Le texte de référence retient en 2026 un plafond PVID unique de 1 200 000 FCFA. En cas de doute pour votre secteur, vérifiez auprès de votre agence CNSS.
Fini les calculs de plafonds à la main : Konza RH applique automatiquement taux, plafonds et seuils à chaque bulletin. Testez Konza RH gratuitement